จากการเปิดตัว ICONPHUKET กลายเป็นหมุดหมายสำคัญ ที่ปลุกตลาดค้าปลีกภูเก็ตให้กลับมาอยู่ในความสนใจของนักลงทุนและผู้พัฒนาโครงการจากทั่วโลก และสะท้อนการเปลี่ยนผ่านของภูเก็ตจากเมืองท่องเที่ยวระดับโลก สู่การเป็น Global Lifestyle Destination ที่มีทั้งการท่องเที่ยว การอยู่อาศัย การลงทุน และการจับจ่ายใช้สอยในระดับนานาชาตินั้น
นายภัทรชัย ทวีวงศ์ ผู้อำนวยการอาวุโส แผนกวิจัยตลาดและประชาสัมพันธ์ ซาวิลล์ (ประเทศไทย) ให้มุมมองต่อตลาดพื้นที่ค้าปลีกภูเก็ตว่า การเปิดตัว ICONPHUKET เป็นมากกว่าการเพิ่มพื้นที่ค้าปลีกให้กับตลาด แต่เป็น Catalyst ที่ช่วยยกระดับภาพลักษณ์และศักยภาพของภูเก็ต บนแผนที่การค้าปลีกระดับโลก โดยเมื่อผนวกเข้ากับการเติบโตของตลาด Luxury Residential, Hospitality, Wellness และ Tourism แล้ว ภูเก็ตกำลังพัฒนาไปสู่เมืองที่ไม่ได้มีเพียงนักท่องเที่ยวมาเยือน แต่เป็น จุดหมายปลายทางที่ผู้คนจากทั่วโลกต้องการมาใช้ชีวิต ใช้จ่ายและสัมผัสประสบการณ์ตลอดทั้งปี จากเมืองท่องเที่ยวสู่ Global Lifestyle Destination — และจาก Shopping Mall สู่ Destination Economy ภูเก็ตกำลังเปิดบทใหม่ของตลาดค้าปลีกที่ทั่วโลกต้องจับตามอง
โดยภาพรวมตลาดพื้นที่ค้าปลีกภูเก็ต กำลังเข้าสู่ช่วงของการเปลี่ยนแปลงครั้งสำคัญ จากตลาดที่เคยขับเคลื่อนด้วยศูนย์การค้าขนาดใหญ่ ไปสู่โครงสร้างค้าปลีกที่มีความหลากหลายมากขึ้น ทั้ง Community Mall, Lifestyle Mall, Destination Retail และรูปแบบ Wholesale/Cash & Carry ซึ่งตอบโจทย์ทั้งประชากรท้องถิ่น นักท่องเที่ยวต่างชาติ และกลุ่มผู้พำนักระยะยาวที่มีกำลังซื้อสูง
ซึ่งพบว่าตลาดพื้นที่ค้าปลีก มีอุปทานสะสมประมาณ 241,365 ตารางเมตร (ตร.ม.) ก่อนปีพ.ศ. 2558 และขยายตัวอย่างต่อเนื่องตามการเติบโตของเศรษฐกิจ การท่องเที่ยว และตลาดที่อยู่อาศัยระดับบน โดยการเปิดตัวโครงการสำคัญ เช่น Central Phuket Floresta, Porto de Phuket และ Blue Tree Phuket ได้ช่วยยกระดับรูปแบบการค้าปลีกและขยายศูนย์กลางการบริโภคออกจาก Phuket City โดยเฉพาะในพื้นที่ Bang Tao–Cherngtalay ซึ่งกลายเป็นหนึ่งในทำเลที่มีบทบาทสำคัญ ต่อการเติบโตของตลาดค้าปลีกและอสังหาริมทรัพย์ระดับบนของภูเก็ต
และหลังจากตลาดชะลอตัวในช่วงปีพ.ศ. 2563–2564 จากผลกระทบของ COVID-19 ตลาดค้าปลีกเริ่มกลับมาขยายตัวตั้งแต่ปีพ.ศ. 2565 และมีความหลากหลายของรูปแบบโครงการเพิ่มขึ้นอย่างชัดเจน โครงการอย่าง Mixxmall Rawayana, GO Wholesale, Mingle Mall Naiyang และ My Front Yard สะท้อนแนวโน้มใหม่ของตลาดที่ไม่ได้แข่งขันกันเพียงด้านขนาด แต่ให้ความสำคัญกับ ทำเล ประสบการณ์การใช้ชีวิต ความสะดวก และการตอบโจทย์กลุ่มลูกค้าเฉพาะ มากขึ้น ส่งผลให้อุปทานสะสมเพิ่มขึ้นเป็นประมาณ 432,630 ตารางเมตรในปีพ.ศ. 2568
สำหรับในระยะ 4 ปีข้างหน้า ซาวิลส์ (ประเทศไทย) คาดการณ์ว่า ตลาดมีแนวโน้มขยายตัวอย่างโดดเด่น อุปทานค้าปลีกจะเพิ่มขึ้นเป็นประมาณ 464,630 ตารางเมตรในปีพ.ศ. 2569 และ 501,819 ตารางเมตรในปีพ.ศ. 2570 ก่อนแตะประมาณ 601,819 ตารางเมตรในปีพ.ศ. 2572 หรือเพิ่มขึ้นเกือบ 30% จากปีพ.ศ. 2569 การเพิ่มขึ้นดังกล่าวสะท้อนความเชื่อมั่นของผู้พัฒนาโครงการต่อศักยภาพของภูเก็ตในฐานะหนึ่งในจุดหมายปลายทางด้านการท่องเที่ยวและการใช้ชีวิตระดับโลก
หนึ่งในแรงขับเคลื่อนสำคัญ คือ การยกระดับ Central Phuket ซึ่งยังคงเป็นศูนย์กลางค้าปลีกระดับบนที่สำคัญของเกาะ โดยปัจจุบันมีพื้นที่โครงการรวมประมาณ 400,000 ตร.ม. มีร้านค้ามากกว่า 700 ร้าน และพื้นที่ให้เช่ามากกว่า 185,000 ตร.ม. ขณะที่การขยาย Luxury Zone ในปี 2569 จะช่วยเสริมบทบาทของภูเก็ตในฐานะจุดหมายปลายทางสำหรับสินค้า Luxury และแบรนด์ระดับโลกมากยิ่งขึ้น
” มองว่าอนาคตของค้าปลีกภูเก็ตไม่ได้อยู่ที่การมีพื้นที่มากขึ้นเพียงอย่างเดียว แต่อยู่ที่การสร้าง Destination ที่ผู้บริโภคต้องการใช้เวลาและกลับมาใช้บริการซ้ำ โดยทำเลที่มีศักยภาพ จะเป็นพื้นที่ที่สามารถเชื่อมโยงการค้าปลีกเข้ากับโรงแรม ที่อยู่อาศัยระดับบน ร้านอาหาร ความบันเทิง และประสบการณ์ด้าน Lifestyle ได้อย่างลงตัว สอดคล้องกับการเปลี่ยนแปลงของตลาดอสังหาริมทรัพย์ภูเก็ตที่กำลังมุ่งสู่โครงการที่มีความแตกต่างและตอบโจทย์กลุ่มลูกค้าเฉพาะมากขึ้น” นายภัทรชัย กล่าว
อย่างไรก็ตาม การเพิ่มขึ้นของอุปทานในช่วงปีพ.ศ. 2569–2572 จะนำมาซึ่งการแข่งขันที่สูงขึ้น โดยเฉพาะในทำเล Phuket City, Bang Tao–Cherngtalay, Thalang, Patong และ Rawai ดังนั้น ความสำเร็จของโครงการในระยะต่อไป จะไม่ได้วัดจากขนาดพื้นที่เพียงอย่างเดียว แต่จะขึ้นอยู่กับความสามารถในการสร้างเอกลักษณ์ของโครงการ ดึงดูดแบรนด์ที่เหมาะสม และสร้างประสบการณ์ที่สามารถตอบโจทย์ทั้งนักท่องเที่ยวและผู้บริโภคในท้องถิ่นได้อย่างยั่งยืน
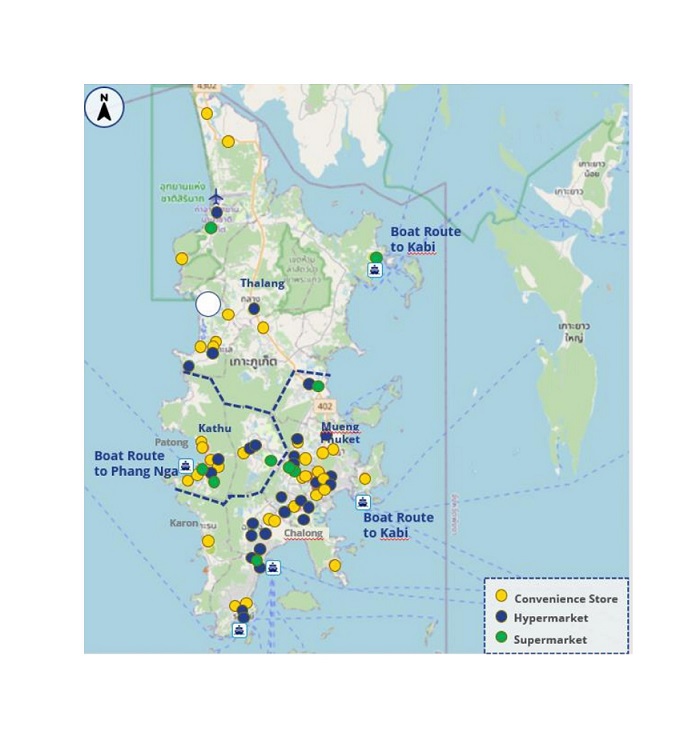
ซาวิลส์ (ประเทศไทย) พบว่า ณ สิ้นปี พ.ศ. 2568 จังหวัดภูเก็ตมีอุปทานพื้นที่ค้าปลีกสะสมประมาณ 432,630 ตารางเมตร โดยกว่า 60% ของอุปทานทั้งหมดกระจุกตัวอยู่ใน 3 ทำเลหลัก ได้แก่ Phuket City, Cherngtalay และ Patong สะท้อนบทบาทของทั้งสองพื้นที่ในฐานะศูนย์กลางการค้า การท่องเที่ยว และกิจกรรมทางเศรษฐกิจที่สำคัญของจังหวัด
Phuket City ครองสัดส่วนอุปทานสูงสุดประมาณ 163,630 ตร.ม. หรือ 37.8% ของตลาดทั้งหมด
Patong ประมาณ 104,000 ตร.ม. หรือ 24.0%
Cherngtalay มีอุปทานประมาณ 61,000 ตร.ม.หรือ 14.1% และกำลังมีบทบาทเพิ่มขึ้นอย่างต่อเนื่อง โดยได้รับแรงสนับสนุนจากการขยายตัวของโครงการที่อยู่อาศัยระดับบน โรงแรมระดับ Luxury และกลุ่มนักท่องเที่ยวและผู้พำนักระยะยาวที่มีกำลังซื้อสูง การเติบโตของ Cherngtalay สะท้อนการเปลี่ยนแปลงของโครงสร้างตลาดค้าปลีกภูเก็ต ที่ไม่ได้จำกัดอยู่เฉพาะศูนย์กลางเมืองและพื้นที่ท่องเที่ยวดั้งเดิมอีกต่อไป แต่กำลังขยายตัวตาม New Residential and Tourism Hubs โดยเฉพาะพื้นที่ชายฝั่งตะวันตก ซึ่งมีการพัฒนาโครงการ Mixed-use, Luxury Residential, Hospitality และ Lifestyle Destination อย่างต่อเนื่อง
ขณะที่พื้นที่ Other มีอุปทานรวมประมาณ 84,000 ตร.ม.หรือ 19.4% กระจายอยู่ตามทำเลรองต่าง ๆ ของเกาะ ส่วน Rawai, Mai Khao และ Naiyang มีอุปทานประมาณ 9,000, 6,000 และ 5,000 ตร.ม. ตามลำดับ สะท้อนการเติบโตของค้าปลีกที่ขยายตัวตามแหล่งท่องเที่ยว ชุมชน และพื้นที่พักอาศัยใหม่
ซาวิลส์ (ประเทศไทย) มองว่า โครงสร้างตลาดค้าปลีกภูเก็ตกำลังเปลี่ยนจาก “City-Centric Retail” ไปสู่ “Multi-Destination Retail” โดย Phuket City และ Patong ยังคงเป็นศูนย์กลางหลัก ขณะที่ Cherngtalay มีศักยภาพที่จะพัฒนาเป็นหนึ่งใน Retail and Lifestyle Hubs แห่งใหม่ของภูเก็ต จากฐานลูกค้ากำลังซื้อสูงและการเติบโตของตลาดอสังหาริมทรัพย์และการท่องเที่ยวในพื้นที่
ทั้งนี้ หากต้องการจำแนกตลาดค้าปลีกภูเก็ต ซาวิลส์ พบว่า ณ สิ้นปี พ.ศ. 2568 จังหวัดภูเก็ตมีอุปทานพื้นที่ค้าปลีกรวมประมาณ 432,580 ตร.ม. แบ่งเป็น
Shopping Mall 221,265 ตร.ม. หรือ 51.2%
Hypermarket 116,315 ตร.ม. หรือ 26.9%
Community Mall 95,000 ตร.ม. หรือ 22.0% ของอุปทานทั้งหมด
ล่าสุด “ICONPHUKET” ได้รับการเปิดตัวโดย Siam Piwat ด้วยมูลค่าการลงทุนประมาณ 10,000 ล้านบาท โดยวางแนวคิดเป็น Hybrid Retail-Attraction & Entertainment Destination ที่ผสมผสานพื้นที่ค้าปลีก ความบันเทิง การท่องเที่ยว และกิจกรรมด้านไลฟ์สไตล์เข้าด้วยกัน พร้อม 12 World-Class Attractions และมีกำหนดเปิดให้บริการในปี พ.ศ. 2572 โดยถือเป็นอีกหนึ่งโครงการสำคัญที่สะท้อนทิศทางการพัฒนาพื้นที่ค้าปลีกของภูเก็ตไปสู่รูปแบบ Destination Retail ที่สามารถดึงดูดทั้งนักท่องเที่ยวและผู้บริโภคในระดับนานาชาติ แม้ Shopping Mall ยังคงเป็นรูปแบบพื้นที่ค้าปลีกที่มีสัดส่วนมากที่สุด
แต่ซาวิลส์ (ประเทศไทย) พบว่า Community Mall กำลังมีบทบาทเพิ่มขึ้นอย่างชัดเจน เนื่องจากสามารถตอบโจทย์พฤติกรรมผู้บริโภคยุคใหม่ที่ต้องการความสะดวกในการใช้ชีวิตในแต่ละวัน โดยผสมผสานร้านอาหาร คาเฟ่ ซูเปอร์มาร์เก็ต ร้านค้า บริการ และพื้นที่พักผ่อนเข้าด้วยกัน และสามารถพัฒนาให้สอดคล้องกับบริบทของแต่ละทำเลได้มากกว่าศูนย์การค้าขนาดใหญ่
หนึ่งในพื้นที่ที่เห็นการขยายตัวของ Community Mall อย่างชัดเจนคือ โซนชายฝั่งตะวันตกของภูเก็ต โดยเฉพาะ Bang Tao, Kamala และพื้นที่โดยรอบ Laguna Phuket ซึ่งเป็นทำเลที่มีทั้งโรงแรมระดับบน โครงการ Branded Residence วิลล่าระดับ Luxury และกลุ่มชาวต่างชาติที่เข้ามาพำนักในระยะยาว ทำให้ความต้องการพื้นที่ค้าปลีก ที่เน้นไลฟ์สไตล์และการใช้ชีวิตประจำวันเพิ่มขึ้นตามไปด้วย ขณะเดียวกัน ผู้พัฒนาอสังหาฯหลายราย กำลังเดินหน้าพัฒนาและเตรียมเปิดโครงการ Community Mall ใหม่ในภูเก็ต อาทิ Minggle Hill, Mingle Crystal Lake Kamala, Minggle Vibe, Turquoise Community Mall, The Grove by Botanica, Synthesis Ark Phuket, The Hub Kamala และ One MontAzure สะท้อนให้เห็นถึงความเชื่อมั่นของผู้พัฒนา ต่อศักยภาพของตลาดค้าปลีกในภูเก็ต และการเปลี่ยนแปลงของรูปแบบการบริโภคจากการเดินทางเข้าสู่ศูนย์การค้าขนาดใหญ่ ไปสู่การใช้บริการพื้นที่ค้าปลีกที่อยู่ใกล้กับที่พักอาศัยและแหล่งท่องเที่ยวมากขึ้น
การเติบโตทั้งในกลุ่ม Shopping Mall และ Community Mall จึงสะท้อนการเปลี่ยนแปลงของภูเก็ตจากเมืองท่องเที่ยวที่พึ่งพาการจับจ่ายของนักท่องเที่ยวเป็นหลัก ไปสู่เมืองที่มีการอยู่อาศัยและใช้ชีวิตตลอดทั้งปี โดยเฉพาะในทำเลที่มีการพัฒนาโครงการที่อยู่อาศัย โรงแรม และโครงการ Mixed-use อย่างต่อเนื่อง ซึ่งมีแนวโน้มดึงดูดการลงทุนด้านค้าปลีกมากขึ้น เพื่อรองรับทั้งนักท่องเที่ยว ผู้พักอาศัย และกลุ่ม Expat ที่เพิ่มขึ้น
ซาวิลส์ (ประเทศไทย) พบว่า สำหรับค่าเช่า โดยทั่วไปอยู่ที่ประมาณ 700–3,000 บาทต่อตร.ม. ต่อเดือน โดยพื้นที่ Community Mall และทำเลที่มีศักยภาพสูงมีค่าเช่าอยู่ในช่วงประมาณ 1,200–1,500 บาทต่อตร.ม. ต่อเดือน ขณะที่โครงการที่มีทำเลโดดเด่นหรือมีฐานลูกค้ากำลังซื้อสูงสามารถมีค่าเช่าสูงถึง 2,000–2,500 บาทต่อตร.ม. ต่อเดือน และบางทำเลอาจสูงถึง 2,000–3,000 บาทต่อตร.ม.ต่อเดือน
นอกจากนี้ โครงการบางแห่งยังใช้รูปแบบการจัดเก็บค่าเช่าร่วมกับ Gross Profit (GP) ประมาณ 18–25% เพื่อให้สอดคล้องกับยอดขายของผู้เช่า สะท้อนให้เห็นถึงความเชื่อมั่นของผู้ประกอบการ ต่อศักยภาพการใช้จ่ายและการเติบโตของตลาดค้าปลีกภูเก็ตในระยะยาว
ที่น่าสนใจคือ แม้ตลาดค้าปลีกภูเก็ตจะมีการเพิ่มอุปทานอย่างต่อเนื่อง แต่พื้นที่ค้าปลีกส่วนใหญ่สามารถรองรับความต้องการของตลาดได้ในระดับสูง โดยจากอุปทานรวมประมาณ 432,630 ตร.ม. มีพื้นที่ที่ถูกใช้งานแล้วประมาณ 400,345 ตร.ม. หรือคิดเป็นอัตราการเช่าพื้นที่สูงถึง 92.54% ขณะที่มีพื้นที่ว่างรอการเช่าเพียงประมาณ 32,285 ตร.ม. หรือ 7.46% ของอุปทานทั้งหมด.