ESTAR ชี้อสังหาฯ ปี 2570-2571 ฟื้นตัวไม่ทั่วถึง จับตาคอนโดฯ-บ้านระดับกลาง ตลาดแข่งขันด้วยความคุ้มค่าไพโรจน์ วัฒนวโรดม มองตลาดอสังหาฯ ไทยเข้าสู่จุดเปลี่ยน หมดยุคเติบโตยกแผง ผู้ซื้อระมัดระวัง หนี้ครัวเรือนสูง-สินเชื่อเข้มงวด กดดันกำลังซื้อ ชี้ผู้ประกอบการต้องพิสูจน์ความคุ้มค่ารายโครงการ เน้นฟังก์ชันตอบโจทย์จริง ราคาเอื้อมถึง พร้อมประเมิน 3 ฉากทัศน์ปี 2570-2571
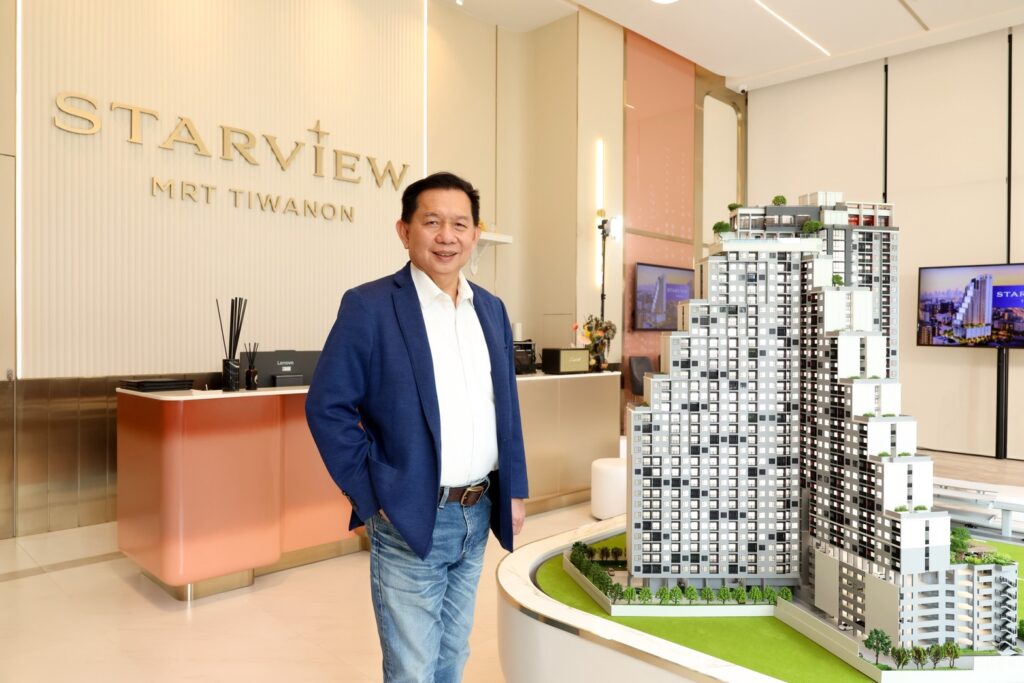
นายไพโรจน์ วัฒนวโรดม กรรมการผู้จัดการ (MD) บริษัท ESTAR วิเคราะห์ทิศทางตลาดอสังหาริมทรัพย์ไทยในช่วงปี 2570-2571 ว่า ตลาดกำลังเข้าสู่ช่วงเปลี่ยนผ่านครั้งสำคัญ จากเดิมที่เคยเติบโตไปพร้อมกันในหลายเซ็กเมนต์ สู่การฟื้นตัวแบบไม่เท่าเทียมกัน (Uneven Recovery) โดยความต้องการซื้อจะกระจุกตัวอยู่ในบางทำเลและบางระดับราคา ขณะที่ผู้ซื้อให้ความสำคัญกับความคุ้มค่าและความสามารถในการผ่อนชำระมากขึ้น
ภาพรวมตลาดจึงไม่ใช่คำถามเพียงว่าอสังหาริมทรัพย์จะฟื้นตัวเมื่อใด แต่ต้องพิจารณาว่าตลาดประเภทใดจะฟื้นตัวก่อน และผู้ประกอบการรายใดสามารถปรับตัวให้สอดคล้องกับกำลังซื้อที่แท้จริงได้
คอนโดฯ เริ่มฟื้น บ้านจัดสรรยังเผชิญแรงกดดัน

ข้อมูลตลาดไตรมาส 2/2569 สะท้อนความแตกต่างของกำลังซื้ออย่างชัดเจน โดยยอดขายคอนโดมิเนียมเปิดใหม่เพิ่มขึ้น 19.5% สวนทางกับบ้านจัดสรรที่ยอดขายใหม่ลดลง 11.4% ขณะที่จำนวนหน่วยเหลือขายสะสมอยู่ที่ 202,414 หน่วย ลดลง 10.2%
ตัวเลขดังกล่าวแสดงให้เห็นว่าตลาดเริ่มมีสัญญาณปรับสมดุล แต่ยังไม่ใช่การฟื้นตัวที่แข็งแกร่งทั่วทั้งอุตสาหกรรม โดยเฉพาะตลาดบ้านจัดสรรที่ยังเผชิญข้อจำกัดด้านสินเชื่อและภาระหนี้ของครัวเรือน
อย่างไรก็ตาม การพิจารณาตัวเลขยอดขายต้องแยกระหว่างยอดจอง (Booking) กับยอดโอนกรรมสิทธิ์ (Transfer) เพราะยอดจองไม่ได้หมายความว่าลูกค้าจะสามารถผ่านการอนุมัติสินเชื่อและโอนได้สำเร็จในท้ายที่สุด
สำหรับตลาดคอนโดมิเนียมระดับกลาง ราคา 2-5 ล้านบาท จะเป็นหนึ่งในกลุ่มที่ต้องจับตา เนื่องจากผู้ซื้อให้ความสำคัญกับความสมดุลระหว่างราคาและฟังก์ชันการใช้งาน โดยโครงการต้องตอบโจทย์การอยู่อาศัยจริง ทั้งการจัดผังห้อง ความเป็นส่วนตัว พื้นที่เก็บของ และความสะดวกในการเดินทาง
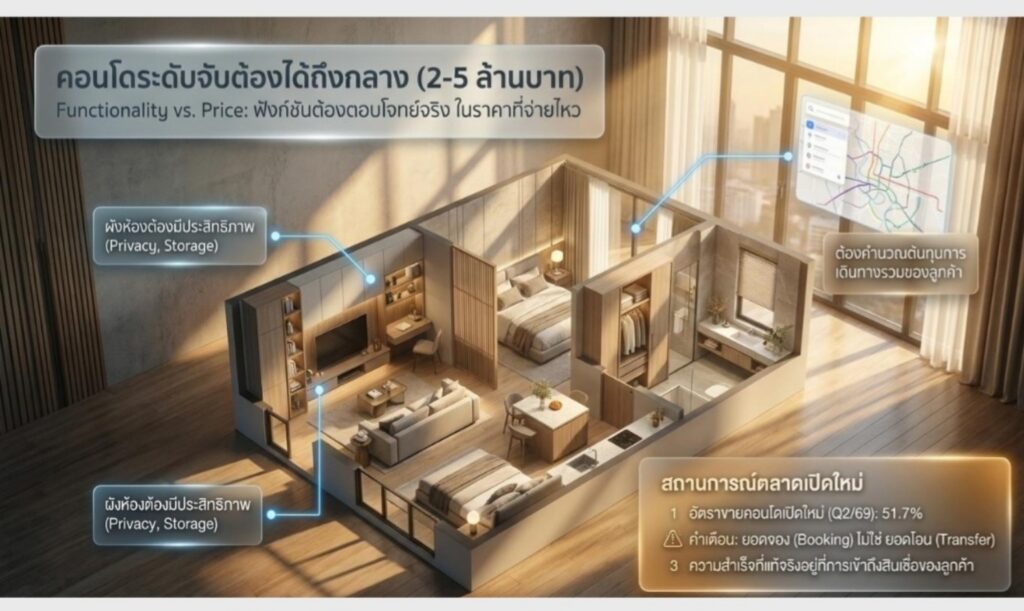
ขณะเดียวกัน ผู้ประกอบการจำเป็นต้องคำนวณต้นทุนการเดินทางและภาระค่าใช้จ่ายโดยรวมของลูกค้า ไม่ใช่พิจารณาเพียงราคาขายต่อหน่วยเท่านั้นหนี้ครัวเรือนสูง สินเชื่อเข้มงวด ตัวแปรสำคัญชี้ชะตากำลังซื้อปัจจัยกดดันสำคัญของตลาดอสังหาริมทรัพย์ยังคงเป็นภาวะเศรษฐกิจและความสามารถในการเข้าถึงสินเชื่อ
โดยข้อมูลประกอบการวิเคราะห์ระบุว่า หนี้ครัวเรือนไทยอยู่ที่ 85.2% ของ GDP หรือประมาณ 16.4 ล้านล้านบาท ขณะที่ครัวเรือน 23.8% มีภาระสินเชื่อที่เข้มงวดและรายได้ไม่เพียงพอต่อรายจ่าย
นอกจากนี้ อัตราดอกเบี้ยที่เปลี่ยนแปลงเพิ่มขึ้น 1% ยังส่งผลกระทบต่อภาระผ่อนชำระของผู้ซื้อโดยตรง ทำให้ผู้บริโภคต้องระมัดระวังการตัดสินใจซื้อที่อยู่อาศัยมากขึ้น แม้ภาครัฐมีมาตรการผ่อนคลายเกณฑ์สินเชื่อต่อมูลค่าหลักประกัน (LTV) ให้สามารถกู้ได้สูงสุด 100% จนถึงกลางปี 2570 แต่การผ่อนคลายเกณฑ์ดังกล่าวเป็นเพียงปัจจัยสนับสนุน ไม่ได้หมายความว่าผู้ซื้อทุกคนจะได้รับสินเชื่อเต็มวงเงิน เพราะสถาบันการเงินยังพิจารณารายได้ ภาระหนี้ และความสามารถในการชำระคืนเป็นหลัก
ในอีกด้านหนึ่ง ยังมีปัจจัยสนับสนุนจากความต้องการซื้อที่อยู่อาศัยจริง (Real Demand) โดยเฉพาะครอบครัวขยายและกลุ่มคนที่ต้องการย้ายเข้าใกล้แหล่งงาน ซึ่งเป็นความต้องการที่ยังมีอยู่ในตลาด แต่ต้องอาศัยระดับราคาที่เหมาะสมและเงื่อนไขสินเชื่อที่สอดคล้องกับกำลังซื้อ
ปี 2570-2571 ตลาดแบ่ง 3 ฉากทัศน์ ฟื้นตัวช้าหรือขยายวงกว้างขึ้นอยู่กับเศรษฐกิจ
สำหรับแนวโน้มตลาดอสังหาริมทรัพย์ในช่วง 2 ปีข้างหน้า สามารถประเมินออกเป็น 3 ฉากทัศน์ ได้แก่
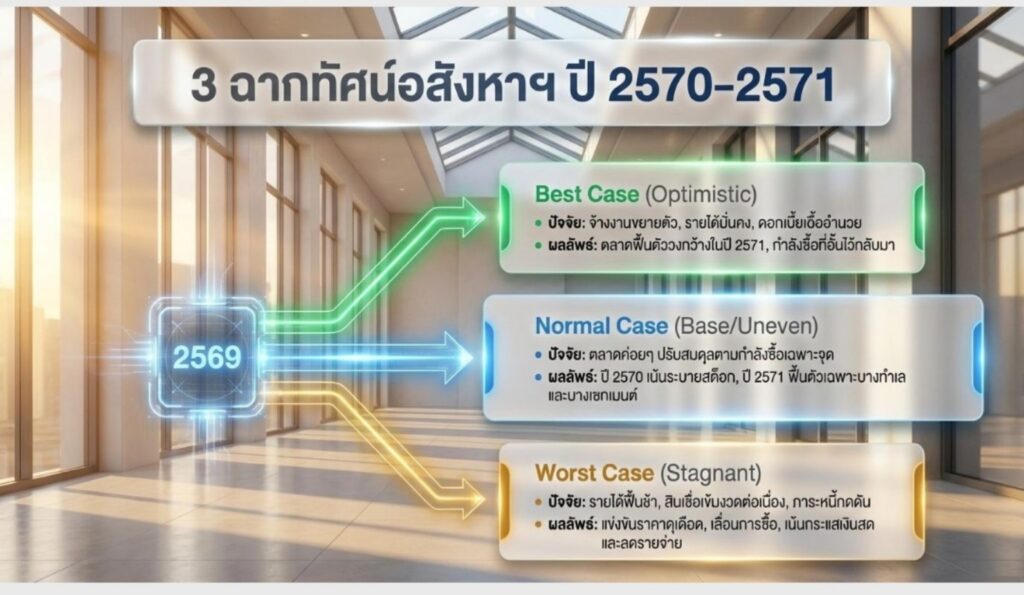
Best Case : ตลาดฟื้นตัวได้ดี หากเศรษฐกิจขยายตัวต่อเนื่อง การจ้างงานและรายได้ประชาชนมีเสถียรภาพ ประกอบกับอัตราดอกเบี้ยอยู่ในระดับที่เอื้อต่อการซื้อที่อยู่อาศัย จะช่วยเพิ่มความเชื่อมั่นและกำลังซื้อ ส่งผลให้ตลาดอสังหาริมทรัพย์กลับมาฟื้นตัวได้กว้างขึ้นในปี 2571 และกำลังซื้อที่ชะลอตัวก่อนหน้านี้เริ่มกลับเข้าสู่ตลาด
Normal Case : ฟื้นตัวแบบไม่ทั่วถึง เป็นกรณีที่ตลาดค่อย ๆ ปรับสมดุล โดยปี 2570 ผู้ประกอบการยังต้องเน้นระบายสต็อกและบริหารต้นทุนอย่างระมัดระวัง ก่อนที่ปี 2571 จะเริ่มเห็นการฟื้นตัวเฉพาะบางทำเลและบางเซ็กเมนต์ โดยเฉพาะโครงการที่มีความสามารถในการแข่งขันด้านราคาและตอบโจทย์ความต้องการซื้อจริง
Worst Case : ตลาดชะลอตัวต่อเนื่อง หากรายได้ประชาชนฟื้นตัวช้า การปล่อยสินเชื่อยังเข้มงวด และภาระหนี้ครัวเรือนกดดันกำลังซื้ออย่างต่อเนื่อง จะทำให้การแข่งขันด้านราคาทวีความรุนแรง ผู้ซื้อเลื่อนการตัดสินใจ และผู้ประกอบการต้องเน้นรักษาสภาพคล่อง ลดรายจ่าย และชะลอการลงทุนโครงการใหม่
คอนโดฯ ระดับกลาง-ทาวน์โฮม-บ้านเริ่มต้น ยังมีโอกาส แต่ต้องตอบโจทย์กำลังซื้อในด้านผลิตภัณฑ์ที่อยู่อาศัย กลุ่มคอนโดมิเนียมระดับกลางราคา 2-5 ล้านบาท มีโอกาสเข้าถึงกลุ่มผู้ซื้อที่ต้องการที่อยู่อาศัยจริง โดยการแข่งขันจะเปลี่ยนจากการนำเสนอความหรูหราและสิ่งอำนวยความสะดวกจำนวนมาก มาเป็นการให้ความสำคัญกับฟังก์ชันที่ใช้งานได้จริงในราคาที่ผู้ซื้อรับภาระไหวขณะที่ตลาดทาวน์โฮมและบ้านระดับเริ่มต้น ราคา 2-7 ล้านบาท ยังคงเป็นตลาดที่มีความต้องการ แต่ต้องเผชิญข้อจำกัดด้านงบประมาณรวมของครอบครัว ซึ่งไม่ได้มีเพียงเงินดาวน์และค่างวดรายเดือนเท่านั้น แต่ยังรวมถึงค่าเดินทาง ค่าใช้จ่ายในการเข้าอยู่อาศัย และค่าใช้จ่ายประจำวัน
ข้อมูลประกอบการวิเคราะห์ระบุว่า อัตราดูดซับสินค้าในตลาดทาวน์โฮมอยู่ที่ประมาณ 67 เดือน สะท้อนความท้าทายในการระบายสต็อก ผู้ประกอบการจึงต้องปรับรูปแบบสินค้าและกลยุทธ์การขาย ให้สอดคล้องกับกำลังซื้อจริง
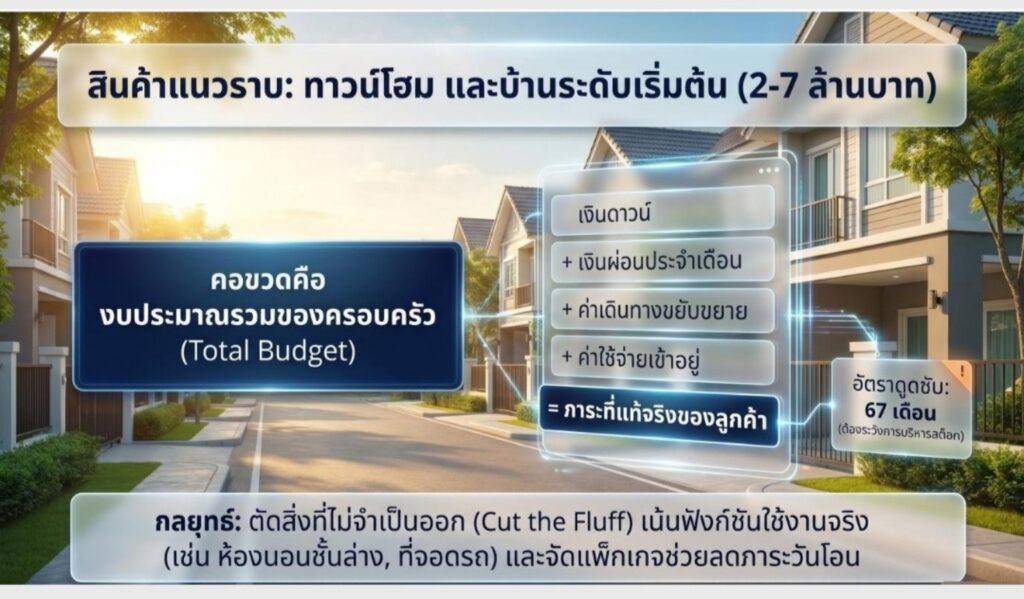
กลยุทธ์สำคัญ คือ การลดสิ่งที่ไม่จำเป็น (Cut the Fluff) แล้วหันมาเน้นฟังก์ชันที่ตอบโจทย์ชีวิตประจำวัน เช่น ห้องนอนชั้นล่าง พื้นที่จอดรถ และการจัดพื้นที่ใช้สอยให้เกิดประโยชน์สูงสุด รวมถึงการออกแบบแพ็กเกจช่วยลดภาระค่าใช้จ่ายในช่วงเริ่มต้น เพื่อเพิ่มโอกาสในการตัดสินใจซื้อและโอนกรรมสิทธิ์
ผู้ประกอบการต้องเปลี่ยนเกม แข่งขันด้วยความคุ้มค่ารายโครงการ
นายไพโรจน์มองว่า จุดเปลี่ยนสำคัญของธุรกิจอสังหาริมทรัพย์คือการยอมรับว่าตลาดไม่ได้เติบโตพร้อมกันทุกกลุ่มอีกต่อไป ผู้ประกอบการจึงไม่สามารถใช้กลยุทธ์การพัฒนาโครงการแบบเดิม โดยอาศัยการคาดการณ์ว่ากำลังซื้อจะกลับมาเหมือนในอดีตหัวใจของการแข่งขันในระยะต่อไปคือการพิสูจน์ความคุ้มค่าเป็นรายโครงการ (Prove Value per Project) ตั้งแต่การเลือกทำเล การกำหนดราคา การออกแบบผลิตภัณฑ์ ไปจนถึงการบริหารต้นทุนและการเข้าถึงสินเชื่อของลูกค้าผู้ประกอบการที่สามารถพัฒนาสินค้าให้ตรงกับความต้องการจริง มีราคาสอดคล้องกับรายได้ และสร้างความแตกต่างจากคู่แข่งได้ จะมีโอกาสรักษายอดขายและสร้างความสามารถในการแข่งขันได้ดีกว่าทั้งนี้ ทิศทางตลาดอสังหาริมทรัพย์ไทยปี 2570-2571 จึงไม่ใช่การกลับเข้าสู่ยุคเติบโตแบบหว่านแห แต่เป็นยุคของการคัดเลือกตลาดและผลิตภัณฑ์ที่เหมาะสม ใครเข้าใจลูกค้าและบริหารความคุ้มค่าได้ดีกว่า ย่อมมีโอกาสเติบโตได้ แม้ภาพรวมอุตสาหกรรมยังเผชิญความท้าทายที่มา: บทวิเคราะห์และข้อมูลประกอบการนำเสนอโดยนายไพโรจน์ วัฒนวโรดม MD บริษัท ESTAR อ้างอิงข้อมูล REIC, Knight Frank และ Colliers ไตรมาส 2/2569.
ที่มา: บทวิเคราะห์และข้อมูลประกอบการนำเสนอโดยนายไพโรจน์ วัฒนวโรดม MD บริษัท ESTAR อ้างอิงข้อมูล REIC, Knight Frank และ Colliers ไตรมาส 2/2569