REIC เปิดมุมมองตลาดอสังหาฯ 9 เดือนแรกของปี 2569 ขยายตัวดี แม้ไตรมาส 3 ชะลอตัวลงหลังมีการเร่งโอนฯ ไตรมาส 2 สูง บ้านมือสอง–อาคารชุด เป็นแรงขับเคลื่อนสำคัญ จับตาปี 2570 ตลาดปรับฐานเล็กน้อย ชี้โอกาสพัฒนาที่อยู่อาศัยตอบโจทย์กำลังซื้อจริง พร้อมใช้ข้อมูลนำทางการลงทุนอย่างแม่นยำขึ้น
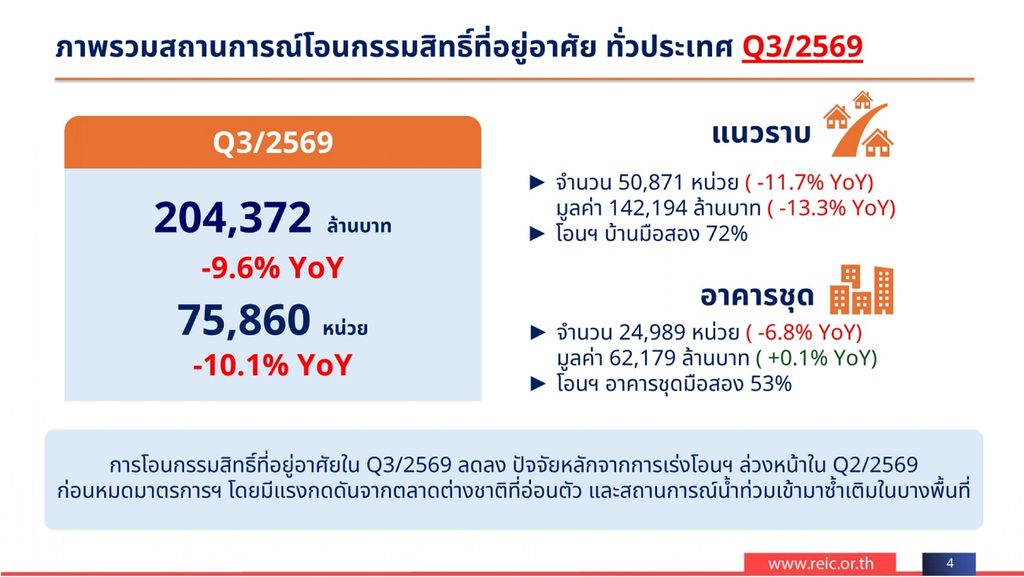
ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยสถานการณ์ตลาดที่อยู่อาศัยทั่วประเทศไตรมาส 3 ปี 2569 ว่า มีการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศ 75,860 หน่วย ลดลงร้อยละ 10.1 เมื่อเทียบกับช่วงเดียวกันของปีก่อน และมีมูลค่า 204,372 ล้านบาท ลดลงร้อยละ 9.6 โดยมีสาเหตุหลักจากการเร่งโอนกรรมสิทธิ์ในไตรมาส 2 ก่อนที่มาตรการสนับสนุนของภาครัฐจะครบกำหนด ส่งผลให้ยอดโอนกรรมสิทธิ์ ส่วนหนึ่งถูกรับรู้เร็วขึ้นกว่าปกติ
อย่างไรก็ตามภาพรวมตลาดในช่วง 9 เดือนแรกปี 2569 ยังขยายตัวได้ โดยมีการโอนกรรมสิทธิ์รวม 243,525 หน่วย เพิ่มขึ้นร้อยละ 7.3 และมีมูลค่า 634,212 ล้านบาท เพิ่มขึ้นร้อยละ 2.7 สะท้อนว่าการเติบโตของตลาดในปีนี้ ได้รับแรงสนับสนุนสำคัญจากมาตรการภาครัฐและการเร่งโอนกรรมสิทธิ์ในช่วงครึ่งปีแรก ทั้งนี้ การที่ภาครัฐได้ต่ออายุมาตรการดังกล่าว ถือเป็นปัจจัยบวกที่จะช่วยสนับสนุนกำลังซื้อและการตัดสินใจของลูกค้าอย่างต่อเนื่องในช่วงที่เหลือของปี ขณะที่กำลังซื้อที่แท้จริงยังเผชิญข้อจำกัดจากภาระหนี้ครัวเรือนและความเข้มงวดในการอนุมัติสินเชื่อ
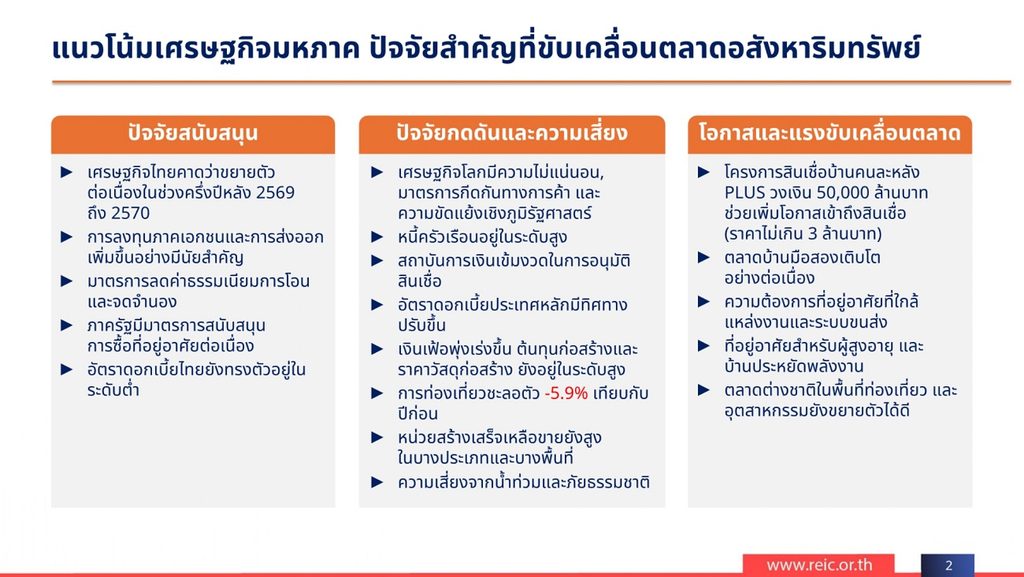
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) เปิดเผยว่า สถานการณ์ตลาดที่อยู่อาศัยในช่วงไตรมาส 3 ปี 2569 เป็นช่วงของการปรับสมดุล หลังจากตลาดเร่งตัวขึ้นในช่วงครึ่งปีแรก โดยยอดโอนกรรมสิทธิ์ที่ปรับลดลงส่วนหนึ่งเป็นผลจากการเร่งโอนในไตรมาส 2 ก่อนสิ้นสุดระยะเวลามาตรการเดิม ประกอบกับกำลังซื้อต่างชาติที่ยังชะลอตัวจากเศรษฐกิจโลกที่ยังมีความไม่แน่นอนสูง และผลกระทบจากสถานการณ์น้ำท่วมในบางพื้นที่ ทำให้ตลาดในช่วงครึ่งหลังของปีมีแนวโน้มชะลอลงจากครึ่งปีแรก ขณะที่ภาครัฐยังคงมีมาตรการสนับสนุนตลาดที่อยู่อาศัยอย่างต่อเนื่อง
เมื่อพิจารณาปัจจัยแวดล้อมทางเศรษฐกิจ ตลาดยังได้รับแรงสนับสนุนจากการลงทุนภาคเอกชน และการส่งออกที่ขยายตัวต่อเนื่อง มาตรการลดค่าธรรมเนียมการโอนและจดจำนอง รวมถึงอัตราดอกเบี้ยในประเทศที่ยังอยู่ในระดับต่ำ ขณะที่โครงการสินเชื่อบ้านคนละหลัง PLUS วงเงิน 50,000 ล้านบาท สำหรับที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท เป็นอีกปัจจัยที่จะช่วยสนับสนุนตลาดที่อยู่อาศัย จากการเพิ่มโอกาสในการเข้าถึงสินเชื่อของประชาชนกลุ่มรายได้น้อยและปานกลาง
อย่างไรก็ตาม ตลาดยังมีปัจจัยที่ต้องติดตามอย่างใกล้ชิด ได้แก่ ความไม่แน่นอนของเศรษฐกิจโลก มาตรการกีดกันทางการค้า ความขัดแย้งทางภูมิรัฐศาสตร์ ต้นทุนก่อสร้างที่อยู่ในระดับสูง และภาระหนี้ครัวเรือน ทำให้สถาบันการเงินยังคงพิจารณาสินเชื่ออย่างระมัดระวัง นอกจากนี้ หน่วยที่อยู่อาศัยสร้างเสร็จเหลือขายในบางพื้นที่และบางประเภทยังอยู่ในระดับสูง ส่งผลให้การฟื้นตัวของตลาดมีจังหวะที่แตกต่างกันทั้งด้านทำเล ประเภทที่อยู่อาศัย และระดับราคา
ตลาดในประเทศยังมีความต้องการซื้อ บ้านมือสองเข้ามามีบทบาทสูงขึ้น
สำหรับสถานการณ์ตลาดผู้ซื้อภายในประเทศ เมื่อพิจารณาจากการโอนกรรมสิทธิ์ที่อยู่อาศัยแยกตามประเภท พบว่า ในไตรมาส 3 ปี 2569 ที่อยู่อาศัยแนวราบมีการโอนกรรมสิทธิ์ 50,871 หน่วย ลดลงร้อยละ 11.7 และมีมูลค่า 142,194 ล้านบาท ลดลงร้อยละ 13.3 ขณะที่อาคารชุดมีการโอนกรรมสิทธิ์ 24,989 หน่วย ลดลงร้อยละ 6.8 แต่มีมูลค่า 62,179 ล้านบาท เพิ่มขึ้นเล็กน้อยร้อยละ 0.1
อย่างไรก็ดี เมื่อพิจารณาภาพรวม 9 เดือนแรก พบว่า ที่อยู่อาศัยแนวราบมีการโอนกรรมสิทธิ์ 162,495 หน่วย ยังเพิ่มขึ้นร้อยละ 4.8 แต่มีมูลค่า 441,625 ล้านบาท ลดลงร้อยละ 1.0 ขณะที่อาคารชุดเพิ่มขึ้นทั้งจำนวนหน่วยและมูลค่า โดยมีการโอนกรรมสิทธิ์ 81,030 หน่วย เพิ่มขึ้นร้อยละ 12.6 และมีมูลค่า 192,587 ล้านบาท เพิ่มขึ้นร้อยละ 12.3
ประเด็นสำคัญอีกด้านหนึ่งคือ ตลาดบ้านมือสอง ยังคงมีบทบาทสูงในโครงสร้างการซื้อขายที่อยู่อาศัย โดยในช่วง 9 เดือนแรกปี 2569 บ้านมือสองมีสัดส่วนถึงร้อยละ 73 ของจำนวนการโอนกรรมสิทธิ์ที่อยู่อาศัยแนวราบ และอาคารชุดมือสองมีสัดส่วนร้อยละ 52 ของจำนวนการโอนกรรมสิทธิ์อาคารชุด สะท้อนว่าตลาดที่อยู่อาศัยมีแรงขับเคลื่อนที่หลากหลาย ทั้งจากโครงการใหม่และการหมุนเวียนของสินทรัพย์ที่อยู่อาศัยเดิม ซึ่งเป็นองค์ประกอบสำคัญที่ช่วยให้ประชาชนเข้าถึงที่อยู่อาศัยได้มากขึ้น
ในเชิงวิเคราะห์ สัดส่วนบ้านมือสองที่อยู่ในระดับสูง เป็นข้อมูลสำคัญให้ผู้ประกอบการพัฒนาโครงการใหม่ ต้องใช้ประกอบการวางกลยุทธ์ โดยเฉพาะการสร้างความแตกต่าง ด้านราคาขาย ทำเล พื้นที่ใช้สอย และความสามารถในการเข้าถึงสินเชื่อของผู้ซื้อ ขณะที่ผู้ประกอบการที่สามารถพัฒนาที่อยู่อาศัยให้สอดคล้องกับกำลังซื้อจริง โดยเฉพาะกลุ่มราคาที่เข้าถึงได้และทำเลใกล้แหล่งงานหรือระบบขนส่ง จะมีโอกาสแข่งขันและเติบโตได้ดี
ภาคตะวันออกชะลอ ขณะที่ภูเก็ตยังมีแรงซื้อหนุน
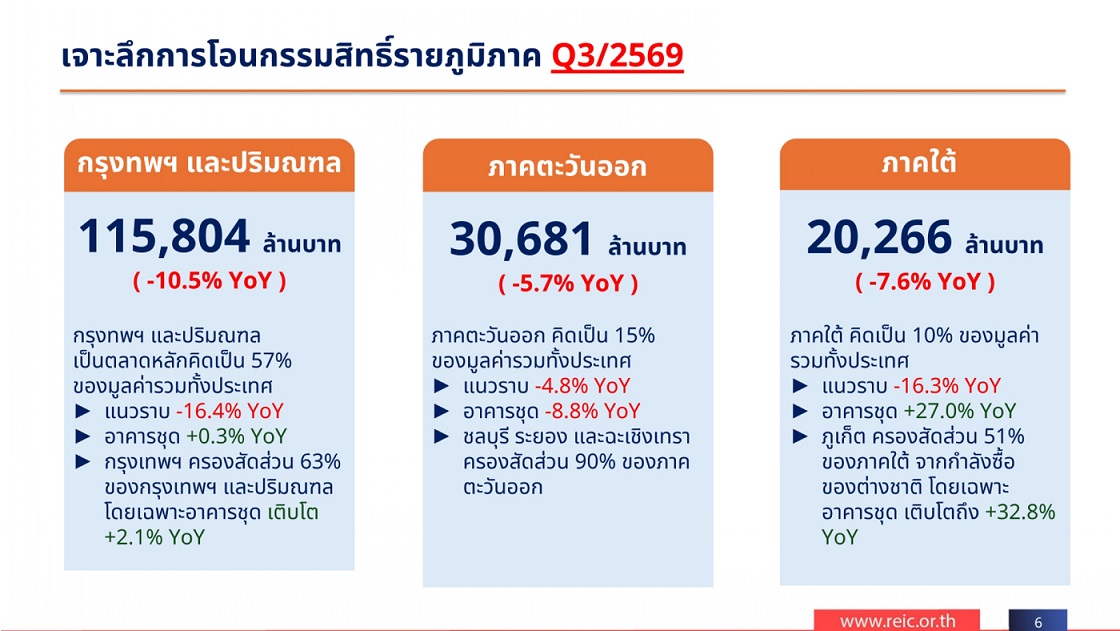
เมื่อพิจารณาการโอนกรรมสิทธิ์ที่อยู่อาศัยรายภูมิภาคในไตรมาส 3 ปี 2569 พบว่า กรุงเทพมหานครและปริมณฑล ยังเป็นตลาดหลักของประเทศ มีมูลค่าการโอนกรรมสิทธิ์ 115,804 ล้านบาท คิดเป็นร้อยละ 57 ของมูลค่าการโอนทั่วประเทศ โดยปรับลดลงร้อยละ 10.5 เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งมาจากตลาดแนวราบลดลงร้อยละ 16.4 ขณะที่อาคารชุดเพิ่มขึ้นเล็กน้อยร้อยละ 0.3 สะท้อนความแตกต่างระหว่างตลาดที่อยู่อาศัยสองประเภทในพื้นที่เศรษฐกิจหลัก
สำหรับภาคตะวันออก มีมูลค่าการโอนกรรมสิทธิ์ 30,681 ล้านบาท คิดเป็นร้อยละ 15 ของมูลค่าทั่วประเทศ ลดลงร้อยละ 5.7 โดยตลาดแนวราบลดลงร้อยละ 4.8 และอาคารชุดลดลงร้อยละ 8.8 ทั้งนี้ ภาคใต้ เป็นอีกพื้นที่ที่เติบโตโดดเด่น โดยมีการเพิ่มขึ้นของการโอนกรรมสิทธิ์อาคารชุดถึงร้อยละ 27.0 โดยเฉพาะจังหวัดภูเก็ตซึ่งมีสัดส่วน ร้อยละ 51 ของมูลค่าการโอนกรรมสิทธิ์ในภาคใต้ และตลาดอาคารชุดในภูเก็ตขยายตัวถึงร้อยละ 32.8 สะท้อนแรงขับเคลื่อนเฉพาะตัวของพื้นที่ และเป็นจังหวัดเดียวในกลุ่ม 10 จังหวัด (ในภาคใต้) ที่มีมูลค่าการโอนเพิ่มขึ้นในไตรมาส 3 ปี 2569
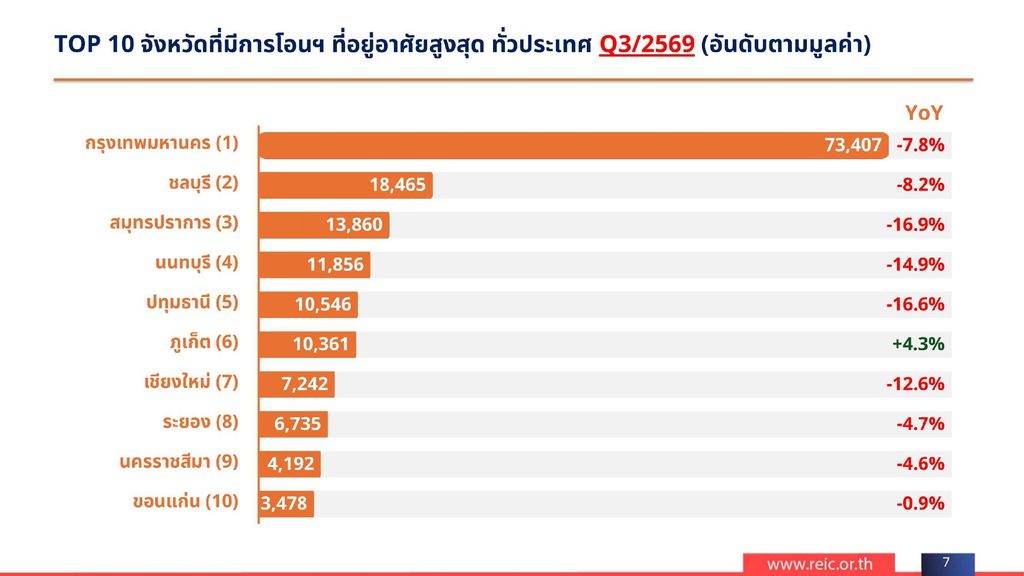
ข้อมูลดังกล่าวสะท้อนว่า แม้ตลาดที่อยู่อาศัยโดยรวมอยู่ในช่วงชะลอตัว แต่ยังมีหลายพื้นที่และหลายประเภทสินค้า ที่ยังสามารถขยายตัวได้ โดยเฉพาะตลาดที่มีฐานกำลังซื้อเฉพาะกลุ่ม ซึ่งผู้ประกอบการจำเป็นต้องพิจารณาปัจจัยด้านทำเลและโครงสร้างความต้องการของผู้ซื้อในแต่ละพื้นที่อย่างละเอียด
สินเชื่อที่อยู่อาศัยปล่อยใหม่ทรงตัว
จับตาตัวเลข’รีไฟแนนซ์’สูงถึง 30% ไม่สะท้อนกิจกรรมทางศก.
ต่อทิศทางตลาดที่อยู่อาศัย คือสถานการณ์สินเชื่อที่อยู่อาศัยของสถาบันการเงิน โดยแม้ว่ามาตรการลดค่าธรรมเนียมการโอนและจดจำนอง รวมถึงการผ่อนคลายเกณฑ์ LTV จะช่วยสนับสนุนการตัดสินใจซื้อและการโอนกรรมสิทธิ์ในช่วงครึ่งปีแรก แต่ภาระหนี้ครัวเรือนที่อยู่ในระดับสูงยังคงจำกัดความสามารถในการก่อหนี้ใหม่ของประชาชน
“ที่น่าสนใจ สินเชื่อเพื่อปรับโครงสร้างเงินกู้ หรือ รีไฟแนนซ์ เติบโตต่อเนื่องจากเดิมมีสัดส่วนประมาณร้อยละ 18 แต่ ณ ไตรมาส 3 ขยับขึ้นมาแตะร้อยละ 30 สะท้อนว่า ไม่ได้ส่งเสริมกิจกรรมทางเศรษฐกิจ ทั้งเรื่องการลงทุนที่อยู่อาศัย แต่เพียง ปรับมาอยู่ในสินเชื่อที่ลดต่ำลงเท่านั้น”
REIC ประเมินว่า สินเชื่อที่อยู่อาศัยบุคคลปล่อยใหม่ในปี 2569 จะมีมูลค่าประมาณ 564,600 ล้านบาท เพิ่มขึ้นร้อยละ 0.2 จากปี 2568 ที่มีมูลค่า 563,567 ล้านบาท และทรงตัวในระดับใกล้เคียงกันในปี 2570 เหลือประมาณ 564,000 ล้านบาท หรือปรับลดลงเล็กน้อยร้อยละ 0.1 อย่างไรก็ดีตัวเลขดังกล่าวอาจจะขยับเป็นบวกได้ ตามการประกาศของตัวเลขทางเศรษฐกิจของธนาคารแห่งประเทศไทย (ธปท.) ที่ปรับประมาณการณ์เติบโตที่ดีขึ้น
แนวโน้มดังกล่าวสะท้อนว่า แม้ความต้องการซื้อที่อยู่อาศัยยังมีอยู่ แต่ความสามารถในการเข้าถึงสินเชื่อ เป็นปัจจัยสำคัญที่กำหนดว่า ความต้องการดังกล่าวจะสามารถเปลี่ยนเป็นการซื้อขายและโอนกรรมสิทธิ์ได้มากน้อยเพียงใด โดยเฉพาะตลาดที่อยู่อาศัยระดับราคาต่ำถึงปานกลาง ซึ่งมีความอ่อนไหวต่อภาระผ่อนชำระและเกณฑ์การพิจารณาสินเชื่อของสถาบันการเงิน
ขณะเดียวกัน โครงการสินเชื่อบ้านคนละหลัง PLUS วงเงิน 50,000 ล้านบาท สำหรับที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท เป็นอีกกลไกที่ช่วยเพิ่มโอกาสการเข้าถึงที่อยู่อาศัยของกลุ่มเป้าหมาย แต่ประสิทธิผลของมาตรการยังขึ้นอยู่กับความสามารถในการชำระหนี้และการผ่านเกณฑ์อนุมัติสินเชื่อของผู้กู้ด้วย
REIC คาดปี 70 มีโอกาสดีกว่า หากรัฐต่ออายุมาตรการ
REIC คาดว่า ในปี 2569 จะมีการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศประมาณ 324,800 หน่วย เพิ่มขึ้นร้อยละ 2.7 จากปี 2568 และมีมูลค่า 876,900 ล้านบาท เพิ่มขึ้นร้อยละ 1.4 โดยได้รับแรงสนับสนุนจากมาตรการภาครัฐ
สำหรับปี 2570 REIC คาดว่าตลาดจะชะลอลงเล็กน้อย โดยจะมีการโอนกรรมสิทธิ์ประมาณ 320,000 หน่วย ลดลงร้อยละ 1.5 และมีมูลค่า 871,200 ล้านบาท ลดลงร้อยละ 0.7 จากปัจจัยด้านเศรษฐกิจโลกที่มีความไม่แน่นอน กำลังซื้อในประเทศที่อยู่ระหว่างการฟื้นตัว ภาระหนี้ครัวเรือน และการพิจารณาสินเชื่อของสถาบันการเงิน
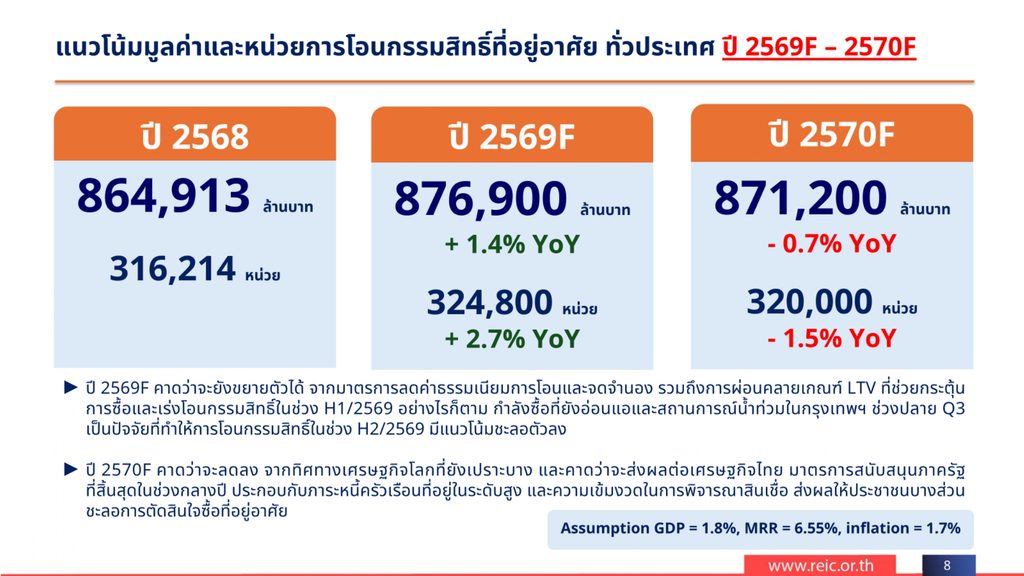
ทั้งนี้ ประมาณการปี 2570 ดังกล่าวจัดทำภายใต้สมมติฐานว่ามาตรการลดค่าธรรมเนียมการโอนและจดจำนองจะสิ้นสุดลงตามกำหนดในช่วงกลางปี 2570 และไม่มีการต่ออายุ หากภาครัฐพิจารณาต่ออายุมาตรการ ตลาดมีโอกาสปรับตัวได้ดีกว่าที่ประมาณการไว้ ขณะเดียวกัน โครงการสินเชื่อบ้านคนละหลัง PLUS วงเงิน 50,000 ล้านบาท สำหรับที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท จะเป็นอีกปัจจัยที่ช่วยสนับสนุนตลาดอสังหาริมทรัพย์ โดยเฉพาะในกลุ่มผู้ซื้อรายได้น้อยและปานกลาง
ทั้งนี้ แม้ภาพรวมตลาดปี 2570 มีแนวโน้มชะลอตัว แต่ยังมีโอกาสทางธุรกิจในตลาดที่อยู่อาศัยบางกลุ่ม โดยเฉพาะบ้านมือสอง ที่อยู่อาศัยระดับราคาที่สอดคล้องกับกำลังซื้อ ทำเลใกล้แหล่งงานและระบบขนส่ง รวมถึงตลาดที่อยู่อาศัยสำหรับผู้สูงอายุและบ้านประหยัดพลังงาน ซึ่งเป็นกลุ่มสินค้าที่สอดคล้องกับการเปลี่ยนแปลงด้านประชากรและพฤติกรรมการอยู่อาศัย
ในมุมของผู้ประกอบการพัฒนาอสังหาริมทรัพย์ ทิศทางตลาดปี 2570 จึงควรให้ความสำคัญกับการบริหารสินค้าคงเหลือ การพัฒนาโครงการให้ตรงกับกำลังซื้อจริง การกำหนดระดับราคาอย่างเหมาะสม และการเลือกทำเลที่มีฐานความต้องการรองรับ ขณะที่การเปิดตัวโครงการใหม่ควรพิจารณาข้อมูลอุปสงค์ อุปทาน และความสามารถในการดูดซับสินค้าในแต่ละพื้นที่ประกอบการตัดสินใจ เพื่อลดความเสี่ยงจากการสะสมอุปทานส่วนเกิน
ดร.มานะ กล่าวสรุปว่า ภาพรวมตลาดที่อยู่อาศัยในปี 2569 ต่อเนื่องถึงปี 2570 เป็นช่วงเวลาที่ข้อมูลตลาดจะมีบทบาทสำคัญยิ่งขึ้นต่อผู้ประกอบการ เพราะแม้ความต้องการซื้อที่อยู่อาศัยยังคงมีอยู่ แต่การเปลี่ยนแปลงของกำลังซื้อ เงื่อนไขสินเชื่อ และโครงสร้างความต้องการของผู้บริโภค ทำให้การเติบโตไม่ได้เกิดขึ้นพร้อมกันในทุกตลาด การวางกลยุทธ์ธุรกิจอสังหาริมทรัพย์ในระยะต่อไป จึงไม่ควรพิจารณาเพียงภาพรวมการขยายตัวหรือหดตัวของตลาด แต่ต้องวิเคราะห์ให้ลึกถึงพื้นที่ ประเภทที่อยู่อาศัย ระดับราคา และกลุ่มผู้ซื้อเป้าหมาย เพื่อให้สามารถพัฒนาโครงการที่ตอบสนองความต้องการจริง บริหารความเสี่ยงได้อย่างเหมาะสม และสร้างโอกาสทางธุรกิจภายใต้ภาวะตลาดที่มีการแข่งขันสูงขึ้น.