ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) รายงาน “สถานการณ์ตลาดที่อยู่อาศัยในพื้นที่ภาคเหนือ 5 จังหวัด (เชียงใหม่ ลำพูน เชียงราย พิษณุโลก และนครสวรรค์) ช่วงครึ่งแรกปี 2569” พบว่า ตลาดกำลังเข้าสู่ช่วงการเปลี่ยนผ่านเชิงยุทธศาสตร์ที่สำคัญ โดยเปลี่ยนจุดโฟกัสจากการขยายตัวเป็นการ “เปลี่ยน Stock ให้เป็น Cash” ครึ่งแรกของปีโครงการเปิดใหม่ในภาคเหนือปรับลดลงประมาณ 9% สะท้อนถึงความระมัดระวังที่มากขึ้นของผู้ประกอบการ แม้ภาพรวมตลาดจะผ่านจุดที่ต่ำที่สุดมาแล้ว และเริ่มฟื้นตัวแบบค่อยเป็นค่อยไปโดยมีมาตรการรัฐช่วยพยุง แต่ปัจจัยกดดันหลักยังคงเป็นเรื่อง หนี้ครัวเรือนที่อยู่ในระดับสูง และ ความเข้มงวดของสถาบันการเงินในการปล่อยสินเชื่อ ส่งผลให้ความเร็วในการดูดซับอุปทานสะสมยังต้องใช้เวลาพอสมควร
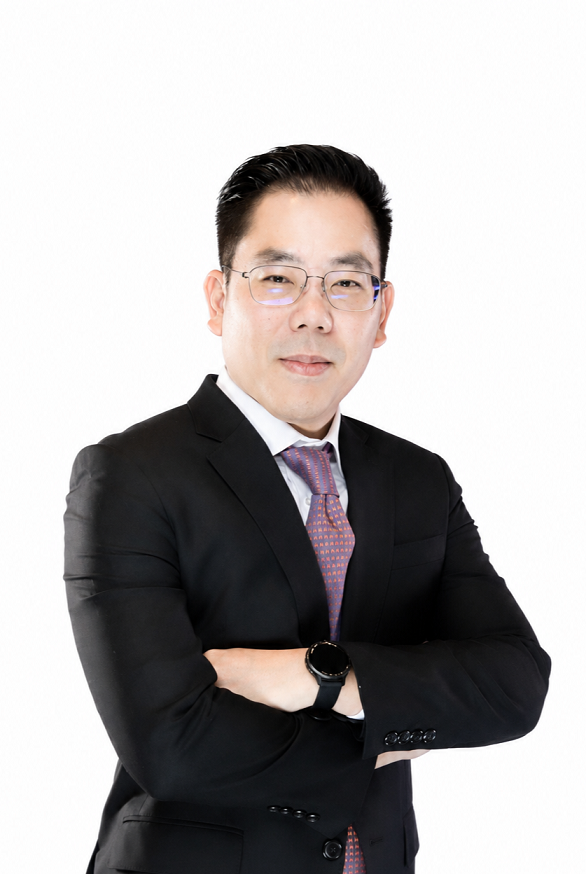
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ภาพรวมตลาดภาคเหนือเข้าสู่ช่วงเวลาการเปลี่ยนผ่านสู่ “ยุคการบริหารจัดการสต็อก” เป็นช่วงการเปลี่ยนผ่านเชิงยุทธศาสตร์ที่สำคัญ โดยเปลี่ยนจุดโฟกัสจากการขยายตัวเป็นการ “เปลี่ยน Stock ให้เป็น Cash” ในช่วงครึ่งแรกของปี โครงการเปิดใหม่ในภาคเหนือปรับลดลงประมาณ 9% สะท้อนถึงความระมัดระวังที่มากขึ้นของผู้ประกอบการ แม้ภาพรวมตลาดจะผ่านจุดที่ต่ำที่สุดมาแล้วและเริ่มฟื้นตัวแบบค่อยเป็นค่อยไปโดยมีมาตรการรัฐช่วยพยุง แต่ปัจจัยกดดันหลักยังคงเป็นเรื่อง หนี้ครัวเรือนที่อยู่ในระดับสูง และ ความเข้มงวดของสถาบันการเงินในการปล่อยสินเชื่อ ส่งผลให้ความเร็วในการดูดซับอุปทานสะสมยังต้องใช้เวลาพอสมควร
เมื่อพิจารณารายพื้นที่ พบว่าเชียงใหม่ แม้ครึ่งปีแรกจะเริ่มขายได้มากกว่าเปิดใหม่และสต็อกเริ่มลดลงบ้าง แต่ระดับสต็อกสะสมยังคงสูง คาดว่าต้องใช้เวลาประมาณ 4 ปีเศษในการระบายสต็อกทั้งหมด ซึ่งคอนโดมิเนียม อยู่ในภาวะสมดุลที่ดี ยอดโอนคอนโดใหม่เติบโตเกือบ 50% ในเชิงหน่วย และเติบโตเกือบ 80% ในเชิงมูลค่า โดยได้แรงหนุนจากอุปสงค์ชาวต่างชาติและกลุ่มคนที่ต้องการใช้ชีวิตในเมือง ในส่วนของบ้านแนวราบและพูลวิลล่า (ระดับบน) ยังอยู่ในช่วงเฝ้าระวัง เนื่องจากอุปทานใหม่เพิ่มขึ้นมาก แต่ยอดขายลดลง ส่งผลให้สต็อกสะสมสูง จำเป็นต้องเน้นการตั้งรับและบริหารสินค้าที่มีอยู่
“เชียงใหม่กำลังขยายตัวในรูปแบบ Network City หรือเมืองหลายศูนย์กลาง (Multi-centric) กระจายสู่พื้นที่รอบนอก เช่น สันทราย สันกำแพง และหางดง เกิดเป็นย่านที่อยู่อาศัยใหม่ที่มีบริการครบครัน ในขณะที่เชียงใหม่รอบนอกและลำพูน ยังมีโอกาสเติบโตแบบค่อยเป็นค่อยไปตามทิศทางเศรษฐกิจ”
สำหรับตลาดพิษณุโลกยอดขายใหม่เริ่มฟื้นตัวขึ้นอย่างโดดเด่นราว 60% สะท้อนว่าอุปสงค์เริ่มกลับมา อย่างไรก็ตาม สต็อกสะสมยังคงสูง ซึ่งคาดว่าต้องใช้เวลาระบายประมาณ 6.5 ปี ถือเป็นจังหวะที่ผู้ประกอบการ สามารถใช้ประโยชน์จากการฟื้นตัวของยอดขาย ในการเร่งระบายสต็อก
ตลาดนครสวรรค์ อยู่ในภาวะหดตัว โดยในครึ่งปีแรกไม่มีการเปิดโครงการใหม่เลย แต่ยอดขายใหม่ก็ยังคงปรับลดลงค่อนข้างมาก แสดงให้เห็นว่าปัจจัยหลักเกิดจากกำลังซื้อในพื้นที่ยังไม่ฟื้นตัว การไม่มีอุปทานใหม่จึงไม่ได้ช่วยดันยอดขาย กลยุทธ์สำคัญคือการ รักษาบริหารสภาพคล่องและกระแสเงินสด (Cash Flow) มาก่อนการเติบโต เพื่อรอให้อุปสงค์ในพื้นที่กลับมา
อย่างไรก็ตาม ในภาพรวมพบข้อจำกัดในกลุ่มบ้านราคา 2-3 ล้านบาท ยังคงเป็นกลุ่มที่ผู้ซื้อยังคงมีความต้องการ แต่ปัญหาหลักอยู่ที่มาตรฐานสินเชื่อที่เข้มงวด ผู้ประกอบการควรสร้างความร่วมมือกับธนาคาร ในการคัดกรองและทำ Pre-approval ร่วมกันตั้งแต่ต้นทางก่อนรับจองพัฒนา หรือเตรียมสินค้าในระดับราคาที่ต่ำลงมารองรับ นอกจากนี้ยังพบการเติบโตของตลาดบ้านมือสองที่สูงกว่าบ้านใหม่ถึงประมาณ 4 เท่า และขยายตัวรวดเร็วกว่า เนื่องจากราคาเข้าถึงง่ายกว่า กลายเป็นทางเลือกสำคัญที่ผู้พัฒนาบ้านใหม่ต้องนำมาพิจารณา
จากผลสำรวจตลาดที่อยู่อาศัยในพื้นที่ภาคเหนือ อาจสรุปในภาพรวมตลาดกำลังทยอยฟื้นตัว แต่ผู้ประกอบการยังคงต้องเผชิญการแข่งขันกับตลาดบ้านมือสอง ที่ผู้บริโภคจำนวนมากให้ความสนใจ เนื่องจากตอบโจทย์เรื่อง ความคุ้มค่าและระดับราคา ผู้ประกอบการโดยเฉพาะรายเล็ก ต้องมุ่งเน้นการ สร้างมูลค่า และชูความคุ้มค่าของโครงการใหม่เพื่อแข่งขันในตลาดได้ดียิ่งขึ้น
นางสาวสิทธิเพ็ญ สิทธัตถพงษ์ ผู้ช่วยผู้อำนวยการฝ่ายวิจัยและนวัตกรรม รักษาการผู้ช่วยผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ กล่าวว่า จากผลสำรวจภาคสนามพบว่า พื้นที่จังหวัดเชียงใหม่ตลาดคอนโดมิเนียม ฟื้นตัวเด่นโตแ ขณะที่บ้านจัดสรรชานเมืองยังคงต้องเร่งระบายสต็อก โดยจังหวัดเชียงใหม่มี Total Supply รวม 12,715 หน่วย เพิ่มขึ้น 12.7% YoY มูลค่า 60,091 ล้านบาท เพิ่มขึ้น 16.3% มีการเปิดตัว New Supply เปิดขายใหม่ เพิ่มขึ้น 189.4% ด้าน New Sales เพิ่มขึ้น 18.5% YoY มูลค่า 5,790 ล้านบาท เพิ่มขึ้น 23.4%
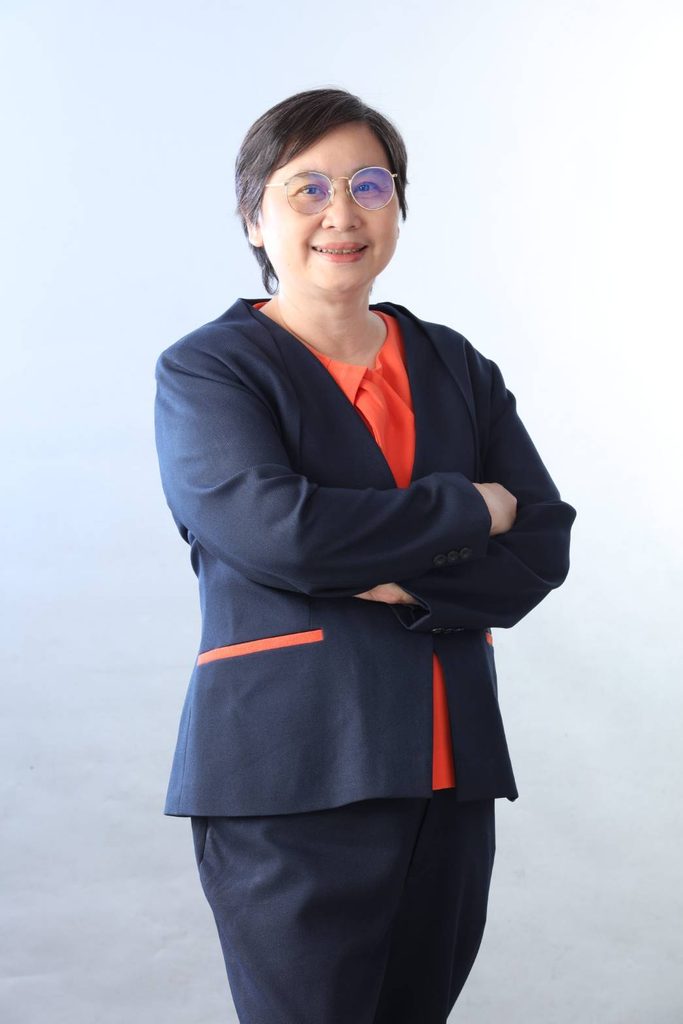
โดยอาคารชุดมียอดขายเพิ่มขึ้น 49.4% และบ้านจัดสรร เพิ่มขึ้น 9.0% ขณะที่ Remaining Supply อยู่ที่ 11,353 หน่วย เพิ่มขึ้น 12.0% อัตราดูดซับเฉลี่ย 1.8% ต่อเดือน คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 50 เดือน (อาคารชุด 39 เดือน,บ้านจัดสรร 55 เดือน)
ในส่วนของทำเลเด่น คือ อาคารชุดโซนในเมืองเชียงใหม่และสุเทพ-แม่เหียะ มียอดขาย New Supply รวม 500 หน่วย ด้านบ้านจัดสรร โซนสันทรายมียอดขายขยายตัวถึงเพิ่มขึ้น 62.4% อัตราดูดซับ 2.3% ต่อเดือน คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 38 เดือน ขณะที่พื้นที่พึงระวัง บ้านจัดสรรโซนในเมืองเชียงใหม่และโซน ม.พายัพ มีสต็อกสะสมสูง คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 163–380 เดือน
พื้นที่จังหวัดเชียงรายมี Total Supply 3,020 หน่วย เพิ่มขึ้น 8.6% YoY มูลค่า 11,772 ล้านบาท เพิ่มขึ้น 8.9% ผู้ประกอบการชะลอการเปิดโครงการใหม่ โดย New Supply ลดลง 43.3% เหลือเพียง 68 หน่วย และทั้งหมดเป็นบ้านจัดสรร ด้าน New Sales ปรับตัวเพิ่มขึ้น 22.9% ส่วนใหญ่เป็นการขายได้ใหม่ในกลุ่มบ้านจัดสรร ขณะที่ Remaining Supply ยังคงเพิ่มขึ้น 7.8 % โดยมีจำนวน 2,843 หน่วย อัตราดูดซับรวมเฉลี่ยอยู่ที่ 1.0% ต่อเดือน และต้องใช้เวลาระบายสต็อก อยู่ที่ 96 เดือน (บ้านจัดสรร 97 เดือน, อาคารชุด 6 เดือน) ทำเลเด่น คือ บ้านจัดสรรโซนในเมืองเชียงรายมียอดขาย New Sales ถึง 87 หน่วย และโซนแม่สายมีอัตราดูดซับขยับขึ้นมาอยู่ที่ 2.3% ต่อเดือน คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 37 เดือน ขณะที่พื้นที่พึงระวัง โซนสนามบิน-ม.แม่ฟ้าหลวง แม้มียอดขายสม่ำเสมอ แต่ด้วยสต็อกเหลือขายสูงทำให้อัตราดูดซับอยู่ที่ 0.8% คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 120 เดือน
พื้นที่จังหวัดพิษณุโลกมี Total Supply 3,577 หน่วย เพิ่มขึ้น 8.7% YoY มูลค่า 14,592 ล้านบาท เพิ่มขึ้น 6.1% New Supply ลดลง 91.4% แม้ New Sales ขยายตัวก้าวกระโดดเพิ่มขึ้น 61.4% YoY แต่ Remaining Supply ยังคงเพิ่มขึ้น 6.0% อัตราดูดซับเฉลี่ยขยับขึ้นเป็น 1.2% ต่อเดือน และคาดว่าจะใช้ระยะเวลาระบายสต็อก 78 เดือน (จากเดิม 119 เดือน) ด้านทำเลเด่น บ้านจัดสรรโซนในเมืองพิษณุโลก ยอดขายพุ่งขึ้นกว่า 4 เท่าตัว เพิ่มขึ้น 405.9% จำนวน 86 หน่วย มีอัตราดูดซับ 3.8% ต่อเดือน คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 20 เดือน และที่พื้นที่พึงระวัง คือบ้านจัดสรรโซนบึงพระ และโซน ม.นเรศวร-ท่าทอง มีอัตราดูดซับต่ำเพียง 0.2%–0.3% ส่งผลให้ต้องใช้เวลาระบายสต็อกยาวนานถึง 367–452 เดือน
พื้นที่จังหวัดนครสวรรค์มี Total Supply รวม 1,347 หน่วย ลดลง 22.6% YoY มูลค่า 6,858 ล้านบาท ในช่วงสำรวจไม่มี New Supply แม้ New Sales จะชะลอตัวลดลง 77.0% YoY แต่ Remaining Supply ก็ลดลงเช่นกันโดยลดลง 2.5% เหลือ 1,239 หน่วย อัตราดูดซับเฉลี่ยลดลงมาอยู่ที่ 1.3% ต่อเดือน และคาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 69 เดือน ด้านทำเลเด่นคือบ้านจัดสรรโซนท่าทอง ซึ่งเป็นทำเลขายดีที่สุด ขณะที่พื้นที่พึงระวัง บ้านจัดสรรโซนดรีมแลนด์ มียอดขายชะลอตัวลง 86.2% ส่งผลให้อัตราดูดซับต่ำเพียง 0.7% คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 139 เดือน
พื้นที่จังหวัดลำพูน มี Total Supply 979 หน่วย ลดลง 17.7% YoY มูลค่า 2,550 ล้านบาท New Supply ลดลง 73.0% New Sales ลดลง 22.4% YoY ขณะที่ Remaining Supply ลดลง 16.5% เหลือ 795 หน่วย ภาพรวมตลาดยังมีอัตราดูดซับอยู่ในเกณฑ์ดีที่ 3.1% ต่อเดือน และคาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 26 เดือน ทำเลเด่น โซนนิคมฯ ลำพูน-บ้านม้า มีอัตราดูดซับสูงถึง 4.0% ต่อเดือน คาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณเพียง 19 เดือน